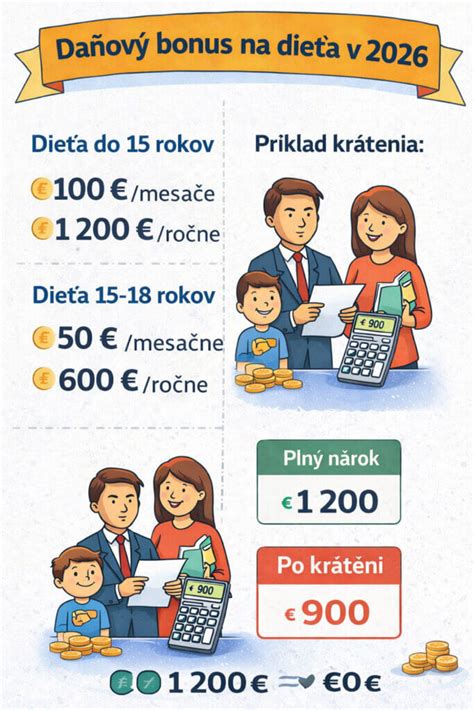
Daňový bonus na dieťa je finančná pomoc, ktorú poskytuje štát rodičom alebo iným oprávneným osobám na základe toho, že vychovávajú deti. Je jedno, či sú zamestnancami, živnostníkmi alebo podnikateľmi, ak spĺňajú podmienky stanovené zákonom, majú na tento bonus nárok.
Daňový bonus je plnenie poskytované zo štátneho rozpočtu, ktoré je u fyzickej osoby oslobodené od dane z príjmov. Na rozdiel od nezdaniteľnej časti základu dane, ktorá sa odpočítava od základu dane, daňový bonus neznižuje základ dane. Daňový bonus sa odpočítava podľa presne určených podmienok od výslednej dane, resp. od preddavku na daň z príjmov zo závislej činnosti na každé nezaopatrené dieťa žijúce v domácnosti s daňovníkom.
Kto má nárok na daňový bonus na dieťa
Nárok na daňový bonus má fyzická osoba (FO), ktorá žije v domácnosti s vyživovaným dieťaťom. Znamená to, že nie je potrebné mať rovnaký trvalý, resp. prechodný pobyt s dieťaťom. Splnenie podmienky spoločnej domácnosti nie je možné preukázať nejakým relevantným dokladom.
Daňový bonus na vyživované dieťa si môže uplatniť len tá fyzická osoba, ktorá dosahuje aktívne príjmy podľa podmienok ustanovených v § 33 zákona č. 595/2003 Z. z.
Podmienkou na uplatnenie daňového bonusu je, že daňovník, ktorý v zdaňovacom období mal zdaniteľné príjmy podľa § 5 aspoň vo výške 6-násobku minimálnej mzdy alebo ktorý mal zdaniteľné príjmy podľa § 6 ods. 1 a 2 aspoň vo výške 6-násobku minimálnej mzdy a vykázal základ dane (čiastkový základ dane) z príjmov podľa § 6 ods. 1 a 2, môže si uplatniť daňový bonus.
Nárok na daňový bonus má aj nezosobášený pár, ak má spolu deti. Nárok na daňový bonus má aj FO s obmedzenou daňovou povinnosťou, ak úhrn jej zdaniteľných príjmov zo zdrojov na území Slovenskej republiky tvorí najmenej 90 % zo všetkých jej príjmov.
Dieťaťa mimo domácnosti nemá vplyv na uplatnenie tohto daňového bonusu. Prechodný pobyt dieťaťa mimo domácnosti nemá vplyv na uplatnenie daňového bonusu.
Na ktoré dieťa možno bonus uplatniť
Za vyživované dieťa daňovníka, a to vlastné, osvojené, dieťa prevzaté do starostlivosti nahrádzajúcej starostlivosť rodičov na základe rozhodnutia príslušného orgánu a dieťa druhého z manželov, sa považuje nezaopatrené dieťa podľa osobitného predpisu.
Toto dieťa je nezaopatrené, ak:
- je dieťa do skončenia povinnej školskej dochádzky, ktorá trvá najviac do konca školského roka, v ktorom žiak dovŕši 16 rokov;
- je dieťa do 25 rokov veku, ak sa sústavne pripravuje na povolanie štúdiom na strednej alebo vysokej škole;
- je dieťa do 25 rokov veku, ak sa nemôže sústavne pripravovať na povolanie alebo vykonávať zárobkovú činnosť pre chorobu alebo úraz;
- je oslobodené od povinnosti dochádzať do školy podľa § 19 ods. 9 zákona č. 245/2008 Z. z.;
- vzdeláva sa v základnej škole pre žiakov so zdravotným znevýhodnením podľa § 97 zákona č. 245/2008 Z. z.
Sústavná príprava dieťaťa na povolanie pri štúdiu na vysokej škole sa začína odo dňa zápisu na vysokoškolské štúdium prvého stupňa alebo na vysokoškolské štúdium druhého stupňa a trvá do skončenia štúdia (čo sú štátnice, nie do konca školského roka).
Daňový bonus sa poskytuje najdlhšie do 25 rokov veku dieťaťa, ak sú splnené všetky zákonom stanovené podmienky.
Od 1. januára 2025 nadobúdajú na Slovensku účinnosť viaceré zmeny v pravidlách pre daňový bonus na dieťa. Daňový bonus bude poskytovaný len na deti do 18 rokov veku. Po dovŕšení 18 rokov nárok zaniká, a to bez ohľadu na to, či dieťa pokračuje v štúdiu alebo nie.
Daňový bonus na dieťa sa od 1.1.2025 znižuje. Na deti staršie ako 18 rokov sa už nebude poberať vôbec, obmedzí sa aj jeho výška pre viac zarábajúcich.
Dieťa musí žiť s daňovníkom v spoločnej domácnosti.
Poznámka: Nárok na daňový bonus nie je možné uplatniť si na dieťa partnera/partnerky, ak nie sú zosobášení.
Daňový bonus môže uplatniť iba jeden rodič
Rodičia sa dohodnú, ktorý z nich si bude uplatňovať daňový bonus. Môže ho čerpať VŽDY iba jeden rodič.
Ak dieťa (deti) vyživujú v domácnosti viacerí daňovníci, môže si daňový bonus uplatniť len jeden z nich. Ak podmienky na uplatnenie daňového bonusu spĺňa viac daňovníkov a ak sa nedohodnú inak, daňový bonus na všetky vyživované deti sa uplatňuje alebo sa prizná v poradí matka, otec, iná oprávnená osoba.
Nárok na daňový bonus si môže uplatniť vždy len jeden z rodičov (resp. Žiadať daňový bonus je však oprávnený aj zákonný zástupca dieťaťa (napríklad ak je dieťa zverené do starostlivosti inej osobe).
Áno, daňový bonus na dieťa si môže uplatniť aj druhý rodič, avšak len jeden rodič naraz si ho môže uplatniť na jedno konkrétne dieťa za to isté obdobie. Nárok na bonus na jedno dieťa teda nemožno zdvojiť medzi obidvoch rodičov.
Títo sa musia dohodnúť, ktorý z nich si bonus uplatní. Druhý rodič pritom musí rovnako ako prvý rodič spĺňať príjmové podmienky (napr. mať dostatočný zdaniteľný príjem).
Doklady na preukázanie nároku na daňový bonus
Na uplatnenie daňového bonusu budete potrebovať doklady, ktoré preukazujú nárok na bonus.
K daňovému priznaniu typu A aj B je takisto potrebné priložiť doklady preukazujúce nárok na uplatnenie daňového bonusu.
Medzi typické doklady patria:
- kópia rodného listu dieťaťa;
- potvrdenie o návšteve školy, ktoré platí vždy na školský rok, na ktorý bolo vydané;
- potvrdenie príslušného úradu o poberaní prídavku na vyživované dieťa;
- v prípade choroby alebo úrazu, ktorý bráni sústavnej príprave na povolanie alebo zárobkovej činnosti, potvrdenie úradu práce, sociálnych vecí a rodiny;
- pri deťoch prevzatých do starostlivosti nahrádzajúcej starostlivosť rodičov rozhodnutie príslušného orgánu.
Daňovník, ktorý si uplatňuje daňový bonus na vyživované dieťa cez podané daňové priznanie, je povinný k daňovému priznaniu priložiť doklady preukazujúce nárok na daňový bonus, a to:
- kópiu rodného listu dieťaťa, alebo výpis z rodného listu, alebo
- potvrdenie o návšteve školy, že dieťa žijúce s daňovníkom v domácnosti sa sústavne pripravuje na povolanie štúdiom, ak dieťa študuje na strednej škole alebo vysokej škole, alebo
- potvrdenie príslušného úradu o poberaní prídavku na vyživované dieťa, alebo
- potvrdenie príslušného úradu o tom, že dieťa sa považuje za vyživované a nemôže sa sústavne pripravovať na povolanie štúdiom, alebo vykonávať zárobkovú činnosť pre chorobu alebo úraz.
S účinnosťou od 1.12.2019 zamestnanec nie je povinný predložiť potvrdenia školy ani potvrdenia úradu práce, sociálnych vecí a rodiny o poberaní prídavku na vyživované dieťa, ak dieťa žijúce s daňovníkom v domácnosti sa sústavne pripravuje na povolanie štúdiom na škole so sídlom na území Slovenskej republiky a ide o zamestnanca pri výkone práce vo verejnom záujme alebo o zamestnanca v štátnej službe.
Taktiež to platí aj pri podávaní daňového priznania.
Všetky doklady platia za predpokladu, že u zamestnanca a ním vyživovaných osôb sa nezmenili skutočnosti rozhodujúce na priznanie daňového bonusu.
Uplatnenie bonusu počas roka u zamestnávateľa
Ak si uplatňuje zamestnanec (rezident SR) daňový bonus u svojho zamestnávateľa, môže sa rozhodnúť, či si tento nárok uplatní už v priebehu zdaňovacieho obdobia alebo po jeho skončení.
Zamestnanec si najčastejšie uplatňuje daňový bonus v priebehu roka u zamestnávateľa. Podľa § 35 ods. 5 ZDP zamestnávateľ, ktorý je platiteľom dane, zníži preddavok na daň o sumu daňového bonusu zamestnancovi, ktorý uňho podal tlačivo Vyhlásenie k uplatneniu nezdaniteľnej časti základu dane na daňovníka a daňového bonusu.
Pre uplatnenie daňového bonusu na dieťa v priebehu zdaňovacieho obdobia podpíše zamestnanec u zamestnávateľa tlačivo „Vyhlásenie na uplatnenie nezdaniteľnej časti základu dane na daňovníka a daňového bonusu“ a preukáže nárok príslušnými dokladmi (rodný list dieťaťa, potvrdenie o návšteve školy, resp.
Zamestnanec si uplatní nárok na daňový bonus u zamestnávateľa tak, že vypíše Vyhlásenie, v ktorom uvedie všetky potrebné skutočnosti o vyživovaných deťoch (meno, priezvisko, dátum narodenia, štúdium a podobne) a tlačivo podpíše.
Podpisom potvrdí všetky uvedené skutočnosti.
Podmienkou na uplatnenie mesačného daňového bonusu v priebehu roka je u zamestnanca dosiahnutie výšky zdaniteľných príjmov zo závislej činnosti minimálne vo výške polovice mesačnej minimálnej mzdy.
Zamestnávateľ prihliadne na predložené doklady počnúc kalendárnym mesiacom nasledujúcim po mesiaci, v ktorom daňovník doklady zamestnávateľovi preukáže.
Zamestnávateľ mu po splnení podmienok začne vyplácať daňový bonus od nasledujúceho mesiaca.
Ročné uplatnenie bonusu
Daňovník si môže daňový bonus uplatniť v priebehu zdaňovacieho obdobia u zamestnávateľa, alebo po skončení zdaňovacieho obdobia v ročnom zúčtovaní preddavkov na daň z príjmov zo závislej činnosti, alebo osobne prostredníctvom daňového priznania.
Ak daňovník nespĺňa podmienky pre mesačné uplatňovanie alebo si neuplatnil nárok v priebehu roka, uplatňuje si daňový bonus v daňovom priznaní.
Daňovník, ktorý dosahuje príjem zo zamestnania a neuplatňuje si daňový bonus mesačne v mzde, si môže uplatniť daňový bonus na dieťa rovnako raz ročne, a to buď v ročnom zúčtovaní dane, o ktorého vykonanie požiada zamestnávateľa alebo v daňovom priznaní.
Daňovník, ktorý dosahuje príjem z podnikania alebo samostatne zárobkovej činnosti si daňový bonus môže uplatniť raz ročne, a to v daňovom priznaní. V tomto prípade daňový bonus znižuje výslednú daň z príjmov.
Daňovník, ktorý dosahuje príjem zo zamestnania si môže uplatňovať nárok na daňový bonus na dieťa mesačne v mzde. V takomto prípade znižuje suma daňového bonusu preddavky na daň.
Zamestnanec, ktorý poberal v zdaňovacom období roka 2026 zdaniteľné príjmy len zo závislej činnosti (t.j. zo zamestnania), môže najneskôr do 15. februára 2027 požiadať o vykonanie ročného zúčtovania dane z úhrnnej sumy zdaniteľnej mzdy od všetkých zamestnávateľov, ktorí sú platiteľmi dane, ktoréhokoľvek z týchto zamestnávateľov.
Ak zamestnanec nedoloží ku vykonaniu ročného zúčtovania potvrdenia od všetkých zamestnávateľov, zamestnávateľ, mu v súlade so zákonom nemôže vykonať ročné zúčtovanie.
Pri uplatnení daňového bonusu prostredníctvom daňového priznania zamestnanci vypĺňajú daňové priznanie typu „A“ a SZČO daňové priznanie typu „B“.
Ako vyplniť daňové priznanie pri uplatnení daňového bonusu
Pokiaľ daňovník splňuje vyššie uvedené podmienky na nárok daňového bonusu, musí „nárok preniesť“ do daňového priznania.
Ak zamestnávateľ vyplatil bonus v mzde
Na základe potvrdenia o zdaniteľných príjmoch od zamestnávateľa uvedie vyplatený daňový bonus zamestnávateľom (riadok 13 POZP) na príslušný riadok daňového priznania.
Následne musí uviesť aj nárok na daňový bonus tak, že uvedie dieťa do príslušných riadkov daňového priznania, pričom vyplní údaje o dieťati (meno a priezvisko, rodné číslo a počet mesiacov nároku na bonus).
K uznaniu nároku na daňový bonus zamestnanec k daňovému priznaniu priloží povinné prílohy: potvrdenie o zdaniteľných príjmoch od zamestnávateľa a rodný list dieťaťa alebo potvrdenie o návšteve školy.
Ak živnostník uplatňuje bonus v priznaní
Živnostník pri príjme vyššom ako 3 738 € uvedie nárok na daňový bonus tak, že uvedie dieťa do príslušných riadkov daňového priznania, pričom vyplní údaje o dieťati (meno a priezvisko, rodné číslo a počet mesiacov nároku na bonus).
K uznaniu nároku na daňový bonus živnostník k daňovému priznaniu priloží povinnú prílohu: rodný list dieťaťa alebo potvrdenie o návšteve školy.
Kedy vzniká nárok na bonus
Daňovník, ktorý vyživuje dieťa len jeden alebo niekoľko kalendárnych mesiacov v zdaňovacom období, môže si znížiť daň alebo preddavky na daň z príjmov podľa § 5 len o sumu daňového bonusu za každý kalendárny mesiac, na začiatku ktorého boli splnené podmienky na jeho uplatnenie.
Daňový bonus možno uplatniť už v kalendárnom mesiaci, v ktorom sa dieťa narodilo alebo v ktorom sa začína sústavná príprava dieťaťa na budúce povolanie, alebo v ktorom bolo osvojené alebo prevzaté do starostlivosti nahrádzajúcej starostlivosť rodičov na základe rozhodnutia príslušného orgánu.
Ak sa zamestnancovi narodí dieťa, má nárok na daňový bonus už za mesiac, kedy sa dieťa narodilo.
Ak zamestnanec predloží potrebné doklady neskôr, zamestnávateľ mu daňový bonus uplatní až od 1. dňa nasledujúceho mesiaca.
O nevyplatený daňový bonus za predchádzajúci mesiac by neprišiel, mohol by si ho uplatniť v ročnom zúčtovaní dane.
Oznamovanie zmien zamestnávateľovi
Zamestnanec je povinný oznámiť svojmu zamestnávateľovi v listinnej podobe (ak sa nedohodnú na elektronickom doručovaní) všetky zmeny ovplyvňujúce nárok na daňový bonus.
Medzi takéto zmeny patrí napríklad ukončenie štúdia, vydaj dieťaťa, zmena trvalého pobytu dieťaťa atď.
Ak sa situácia pri poberaní bonusu počas roka zmení, zamestnanec musí túto skutočnosť zohľadniť pri ďalšom uplatňovaní nároku.
Praktické situácie pri dokladovaní nároku
Narodenie dieťaťa
Daňový bonus možno uplatniť už v kalendárnom mesiaci, v ktorom sa dieťa narodilo.
Zamestnanec si v ročnom zúčtovaní dodatočne uplatní daňový bonus na maloleté dieťa, ktoré sa narodilo v priebehu roka 2026.
Zamestnanec v žiadosti o vykonanie ročného zúčtovania vypíše údaje o dieťati, žijúcom s ním v domácnosti - meno, priezvisko, rodné číslo a kalendárne mesiace, za ktoré má nárok na daňový bonus.
Súčasne doloží zamestnávateľovi rodný list tohto dieťaťa.
Zmena zamestnania
Zamestnanec, ktorý mení zamestnávateľa v priebehu kalendárneho roka, si musí dať pozor, aby si neuplatnil daňový bonus za jeden mesiac dvakrát.
Ak preukáže svoj nárok na vyplatenie daňového bonusu najneskôr do konca mesiaca, v ktorom nastúpil do nového zamestnania a neuplatnil si daňový bonus u predchádzajúceho zamestnávateľa, bude mu daňový bonus vyplatený už za tento mesiac.
Ukončenie strednej školy
Ak dieťa študuje na strednej škole a ukončí štúdium, má rodič nárok na daňový bonus do konca augusta.
Uvedenú skutočnosť zamestnanec nepreukazuje žiadnym osobitným dokladom.
Ak dieťa nepokračuje v ďalšom štúdiu, oznámi túto skutočnosť zamestnávateľovi najneskôr do konca augusta s uvedením zmeny vo Vyhlásení.
Pokračovanie v štúdiu
Ak dieťa splnilo povinnú školskú dochádzku a sústavne sa pripravuje na povolanie štúdiom dennou formou, povinná školská dochádzka je desaťročná a trvá najviac do konca školského roka, v ktorom žiak dovŕši 16.
Potvrdenie o návšteve školy platí vždy na školský rok, na ktorý bolo vydané.
Prerušenie štúdia pre chorobu
Aj keď dieťa zamestnanca prerušilo štúdium na vysokej škole, zamestnanec má nárok na daňový bonus, ak doložil zamestnávateľovi doklad o tom, že dieťa sa nemôže pripravovať na povolanie štúdiom z dôvodu choroby.
Aj pre dieťa, ktoré sa nemôže sústavne pripravovať na povolanie alebo vykonávať zárobkovú činnosť pre chorobu alebo úraz, platí veková hranica 25 rokov.
Rozvedení rodičia a striedavá starostlivosť
Ak bolo dieťa súdom zverené do striedavej osobnej starostlivosti obidvoch rodičov, daňový bonus si môže uplatniť len jeden z nich za každý kalendárny mesiac, na začiatku ktorého bolo vyživované dieťa s rodičom v domácnosti.
Rodič, ktorý si uplatňuje nárok na daňový bonus, musí zamestnávateľovi doložiť všetky potrebné doklady.
Pri striedavej starostlivosti môžu rodičia striedavo uplatňovať daňový bonus, napríklad jeden rodič si bonus uplatní za párne mesiace, druhý za nepárne mesiace v roku.
Takúto dohodu treba oznámiť zamestnávateľovi alebo zohľadniť v daňovom priznaní.
Výška daňového bonusu a limity
Výška daňového bonusu na dieťa závisí od veku dieťaťa a počtu vyživovaných detí.
Vekovou kategóriou dieťaťa sa určí maximálna mesačná suma daňového bonusu. Základ dane daňovníka sa vynásobí príslušným percentom v závislosti od počtu vyživovaných detí.
Porovná sa veličina maximálnej mesačnej sumy daňového bonusu a vynásobeného základu dane.
V prípade, že je suma vynásobeného základu dane vyššia ako maximálna mesačná suma daňového bonusu, daňovník má nárok na túto maximálnu mesačnú sumu daňového bonusu.
V prípade, že je suma vynásobeného základu dane nižšia ako maximálna mesačná suma daňového bonusu, daňovník má nárok len na takú sumu daňového bonusu, ktorá sa rovná vypočítanému percentu zo základu dane.
| Vek dieťaťa | Počet detí | Výška bonusu január - apríl 2023 | Výška bonusu máj - december 2023 |
|---|---|---|---|
| Do 15 rokov | 1 dieťa | 140 eur mesačne | 70 eur mesačne |
| Do 15 rokov | 2 deti | 220 eur mesačne | 140 eur mesačne |
| Do 15 rokov | 3 deti | 310 eur mesačne | 210 eur mesačne |
| Do 15 rokov | 4 a viac detí | 390 eur mesačne | 280 eur mesačne |
| Od 15 rokov | 1 a viac detí | 50 eur mesačne | 50 eur mesačne |
Daňový bonus 2024:
- 140 eur na dieťa vo veku do 18 rokov;
- 50 eur na dieťa vo veku od 18 rokov.
Zároveň však platí, že daňový bonus je najviac:
- 20 % čiastkového základu dane pri 1 dieťati;
- 27 % čiastkového základu dane pri 2 deťoch;
- 34 % čiastkového základu dane pri 3 deťoch;
- 41 % čiastkového základu dane pri 4 deťoch;
- 48 % čiastkového základu dane pri 5 deťoch;
- 55 % čiastkového základu dane pri 6 a viac deťoch.
Čiastkový základ dane zamestnanca vypočítame: hrubá mzda - jeho odvody do zdravotnej a Sociálnej poisťovne (13,4 % z hrubej mzdy).
Od 1. januára 2025 nadobúdajú na Slovensku účinnosť viaceré zmeny v pravidlách pre daňový bonus na dieťa.
Mení sa aj výška bonusov na dieťa. Zdaniteľné príjmy daňovníka zo zdrojov na území Slovenskej republiky musia tvoriť najmenej 90% z jeho celkových príjmov.
Pri hrubom mesačnom príjme približne 3 600 Eur nárok na daňový bonus úplne zaniká.
Rodičia s viacerými deťmi môžu získať vyšší daňový bonus. To znamená, že ak máte napríklad dve deti, môžete si uplatniť daňový bonus až do výšky 36 % vášho základu dane.
Ak máte deti tri, tento limit sa zvýši na 43 %.
Počet detí teda priamo ovplyvňuje celkovú výšku daňového bonusu, pretože daňový bonus sa počíta za každé oprávnené dieťa zvlášť.
Čiastkový základ dane nemôže presiahnuť 1,5 násobok ročnej priemernej mzdy spred dvoch rokov.
Každému, kto prekoná túto hranicu, sa bude bonus krátiť o desatinu rozdielu medzi jeho čiastkovým základom dane a stanovenou hranicou.
Zároveň však platí, že ak daňovník presiahne v roku 2025 sumu základu dane 25 740 eur, musí krátiť sumu daňového bonusu.
Príklady krátenia bonusu v roku 2025
Pán Peter má dve deti vo veku 3 a 5 rokov.
Je zamestnanec a daňový bonus si uplatňuje mesačne v mzde.
Vekovou kategóriou dieťaťa sa určí maximálna mesačná suma daňového bonusu.
Veku je vo výške 200 eur (100*2).
Ak daňovník presiahne v roku 2025 sumu základu dane 25 740 eur, musí krátiť sumu daňového bonusu.
Pán Peter má príjmy zo živnosti vo výške 29 100 eur.
V takomto prípade bude krátenie predstavovať 336 eur ((29 100-25 740)/10).
Navýšenie základu dane druhej oprávnenej osoby
S účinnosťou od 1. 1. 2023 platí, že ak podmienky na uplatnenie daňového bonusu spĺňa viac daňovníkov a daňovník uplatňujúci si nárok na daňový bonus nemá vymedzený základ dane na uplatnenie celého nároku daňového bonusu, môže si pri podaní daňového priznania navýšiť vymedzený základ dane na účely výpočtu výšky nároku na daňový bonus o vymedzený základ dane druhej oprávnenej osoby.
Z takto navýšeného základu dane si môže uplatniť nárok na daňový bonus.
Ak daňovník uplatňujúci si daňový bonus na dieťa nedosahuje výšku čiastkového základu dane v plnom rozsahu vyšky daňového bonusu (140€ alebo 50€) a podmienky na uplatnenie DB spĺňa aj druhá oprávnená osoba, bude od 1.1.2024 možné si čiastkový ZD navýšiť o čiastkový ZD tejto osoby.
Navýšenie ČZD bude možné iba pri podaní daňového priznania.
Takéto navýšenie u zamestnanca je možné vykonať výlučne cez daňové priznanie k dani z príjmov, ktoré podá oprávnená osoba.
Pri výpočte čiastkového základu dane nie je rozhodujúce, v ktorých mesiacoch biologický otec ako druhá oprávnená osoba poberal príjmy, preto pomerná časť sa vypočíta ako súčin jednej dvanástiny (čiastkového) základu dane za zdaňovacie obdobie a počtu mesiacov, na začiatku ktorých boli splnené podmienky na uplatnenie daňového bonusu.
Vyššie uvedený postup je možné uplatniť len cez tlačivo daňového priznania fyzickej osoby.
Ak daňovník využije prenos základu dane od druhého rodiča, tento prenos sa berie do úvahy pri výpočte krátenia bonusu.
Daňový bonus a výsledná daň
Daňový bonus možno uplatniť najviac do výšky dane vypočítanej za príslušné zdaňovacie obdobie.
Daňový bonus možno uplatniť najviac do výšky dane vypočítanej za príslušné zdaňovacie obdobie podľa zákona o dani z príjmov.
Ak daňovníkovi nevyšla daň a spĺňa všetky podmienky na priznanie daňového bonusu, daňový bonus sa mu vyplatí.
Ak suma dane vypočítaná za príslušné zdaňovacie obdobie je nižšia ako suma uplatňovaného daňového bonusu, daňovník, ktorý podáva daňové priznanie, požiada miestne príslušného správcu dane o vyplatenie sumy vo výške rozdielu medzi sumou daňového bonusu a sumou dane vypočítanou za príslušné zdaňovacie obdobie.
Rozdiel medzi daňovým bonusom a prídavkami na deti
Daňový bonus na dieťa má priamu závislosť od príjmu rodiča.
Príjmy musia dosiahnuť minimálne určité percento životného minima (napr. 6-násobok minimálnej mzdy na rok 2025).
Výška bonusu závisí od veku dieťaťa a bonus sa podľa podmienok poskytuje buď na mesačnej báze alebo raz ročne pri daňovom priznaní.
Prídavky na deti sa nazývajú aj rodinné prídavky a sú štátnou dávkou poskytovanou všetkým rodinám s nezaopatrenými deťmi (až do 25. roka veku dieťaťa, ak toto študuje) bez ohľadu na príjem rodiča.
Daňový bonus na dieťa je daňové zvýhodnenie pre rodičov, ktoré priamo znižuje vypočítanú daň z príjmov (alebo sa vypláca ako „negatívna daň“).
Najčastejšie chyby pri uplatňovaní bonusu
- bonus si na to isté dieťa a za rovnaké mesiace uplatňujú obaja rodičia;
- zamestnanec nepredloží rodný list dieťaťa alebo iný potrebný doklad;
- zamestnanec neoznámi ukončenie štúdia alebo inú zmenu ovplyvňujúcu nárok;
- pri zmene zamestnania si daňovník uplatní bonus za rovnaký mesiac dvakrát;
- pri ročnom zúčtovaní chýba potvrdenie o zdaniteľných príjmoch od niektorého zamestnávateľa;
- daňovník nesleduje vekovú hranicu dieťaťa a príjmové limity;
- daňovník neuvedie v daňovom priznaní meno, priezvisko, rodné číslo a počet mesiacov nároku na bonus.
Najčastejšou chybou je, že si bonus uplatňujú obaja rodičia naraz na to isté dieťa, napríklad jeden v práci a druhý v daňovom priznaní.
Pri viacerých deťoch sa bonus násobí počtom nezaopatrených detí.
Pre osoby s vysokými príjmami je potrebné sledovať, či váš základ dane neprekračuje limity, kedy sa bonus začne znižovať.
Taktiež je vhodné prehodnotiť, ktorý rodič si bonus uplatní.