Za vyživované dieťa sa považuje dieťa vlastné, osvojené, dieťa prevzaté do starostlivosti nahrádzajúcej starostlivosť rodičov na základe rozhodnutia príslušného orgánu a dieťa druhého z manželov, ktoré sa považuje za nezaopatrené dieťa podľa zákona č. 600/ 2003 Z. z. o prídavku na dieťa v znení neskorších predpisov.
Daňové zvýhodnenie na vyživované dieťa žijúce s daňovníkom v domácnosti, známe aj ako daňový bonus na vyživované dieťa, robí pre fyzické osoby nezanedbateľnú položku, ktorá znižuje celkový odvod dane z príjmov fyzických osôb.
Kto sa považuje za vyživované dieťa
Za vyživované dieťa daňovníka sa považuje aj plnoleté nezaopatrené dieťa podľa osobitného predpisu (§ 2 ods. 1 písm. dieťa, ktoré sa po skončení povinnej školskej dochádzky zúčastňuje dennou formou kurzu na získanie základného vzdelania, najdlhšie však do skončenia školského roka, v ktorom dieťa dovŕšilo 18 rokov veku, (okrem prípravných kurzov poskytovaných podľa zákona č. 5/2004 Z. z.
Za vyživované dieťa daňovníka, a to vlastné, osvojené, dieťa prevzaté do starostlivosti nahrádzajúcej starostlivosť rodičov na základe rozhodnutia príslušného orgánu a dieťa druhého z manželov, sa považuje nezaopatrené dieťa podľa Zákona o prídavku na dieťa, alebo plnoleté nezaopatrené dieťa podľa Zákona o prídavku na dieťa, ak do dosiahnutia plnoletosti bolo zverené do starostlivosti nahrádzajúcej starostlivosť rodičov.
Neplnoleté dieťa (do 18. rokov) alebo plnoleté dieťa do 26. rokov, ak sa sústavne pripravuje na budúce povolanie, alebo ak nemôže študovať alebo pracovať pre dlhodobo nepriaznivý zdravotný stav.
Za sústavnú prípravu na budúce povolanie sa považuje štúdium na strednej alebo vysokej škole.
Podmienky na uplatnenie daňového bonusu
Daňovník má nárok na daňový bonus v prípade, že dieťa žijúce s ním v domácnosti je vyživovaným (nezaopatreným) dieťaťom, do skončenia povinnej školskej dochádzky, najdlhšie do dovŕšenia 18 rokov veku, ak sa sústavne pripravuje na povolanie štúdiom na strednej škole [okrem štúdia popri zamestnaní, kombinovaného štúdia a štúdia jednotlivých vyučovacích predmetov], resp.
Ďalšou podmienkou pre uplatnenie daňového zvýhodnenia na vyživované dieťa je to, že toto dieťa musí žiť v domácnosti s daňovníkom.
Pri význame slova domácnosť ZDP odkazuje na Občiansky zákonník.
Podľa neho domácnosť tvoria fyzické osoby, ktoré spolu trvale žijú a spoločne uhradzujú náklady na svoje potreby.
ZDP však ešte dodáva, že prechodný pobyt dieťaťa mimo domácnosti nemá vplyv na uplatnenie daňového bonusu.
vyživuje nezaopatrené dieťa žijúce s ním v domácnosti, pričom prechodný pobyt dieťaťa mimo domácnosti nemá vplyv na uplatnenie daňového bonusu.
Príjmová podmienka
Daňový bonus na každé vyživované dieťa si môže uplatniť daňovník, ktorý mal v zdaňovacom období príjmy zo závislej činnosti (zamestnania) aspoň vo výške 6-násobku minimálnej mzdy (t. j. 6 x 337,70 eura = 2 026,20 eura) alebo ktorý mal príjmy z podnikania, príp. z inej samostatnej zárobkovej činnosti aspoň v tej istej výške a vykázal základ dane (čiastkový základ dane) z príjmov z tejto činnosti.
dosiahol zdaniteľné príjmy zo závislej činnosti aspoň vo výške 6-násobku minimálnej mzdy, alebo dosiahol zdaniteľné príjmy z podnikania alebo z inej samostatnej zárobkovej činnosti aspoň vo výške 6-násobku minimálnej mzdy a vykázal čiastkový základ dane.
Pri mesačnom uplatňovaní daňového bonusu vo výpočte mzdy je to v roku 2022 suma najmenej 323 €.
Pri ročnom uplatňovaní daňového bonusu v ročnom zúčtovaní dane, alebo v daňovom priznaní za rok 2022 to bude suma najmenej 3876 €.
Ak zamestnanec v niektorom z mesiacov nedosiahol zdaniteľný príjem aspoň vo výške polovice minimálnej mzdy (napr. z dôvodu dočasnej pracovnej neschopnosti), daňový bonus sa v takomto mesiaci neuplatní.
Ak však zdaniteľné príjmy zamestnanca dosiahnu za rok sumu 6-násobku minimálnej mzdy, môže si zamestnanec v ročnom zúčtovaní dane, resp. pri podaní daňového priznania, tento „omeškaný“ daňový bonus uplatniť dodatočne.
Pri posudzovaní, či daňovník splnil podmienku príjmu na uplatnenie daňového bonusu, sa príjmy zo závislej činnosti a príjmy z podnikania alebo z inej samostatnej zárobkovej činnosti nespočítavajú.
Podiel príjmov zo Slovenska
Daňovník si môže uplatniť daňový bonus na vyživované dieťa, ak úhrn jeho zdaniteľných príjmov zo zdrojov na území Slovenskej republiky v roku 2025 tvorí najmenej 90 % zo všetkých jeho príjmov, ktoré mu plynú zo zdrojov na území SR a zo zdrojov v zahraničí.
Nárok na daňový bonus majú aj daňoví nerezidenti.
Manželia počas roka 2025 prenajímajú nehnuteľnosť v zahraničí.
Obaja podávajú daňové priznanie k dani z príjmov fyzickej osoby typ B (ďalej len „DP FO“).
Nárok na daňový bonus na dieťa majú len vtedy, ak aspoň 90 % z ich celosvetových príjmov pochádza zo Slovenska.
Príjmy z prenájmu nehnuteľnosti uvedené v § 6 ods. 3 zákona, ktoré plynú manželom z ich bezpodielového spoluvlastníctva, sa zahŕňajú do základu dane v rovnakom pomere u každého z nich, ak sa nedohodnú inak; v tom istom pomere sa zahŕňajú do základu dane výdavky vynaložené na dosiahnutie, zabezpečenie alebo udržanie týchto príjmov (§ 4 ods.
V danom prípade príjem z prenájmu zo zahraničia plynúci manželom z bezpodielového vlastníctva si zahrnú do základu dane pre účely zdanenia v nimi zvolenom pomere (podľa § 4 ods. 8 zákona) a v rovnakom pomere si ho zahrnú aj do úhrnu zdaniteľných príjmov na účely aplikácie § 33 ods.
Ak daňovník navýši svoj základ dane o základ dane druhej oprávnenej osoby, musí aj druhá oprávnená osoba, ktorá s daňovníkom vyživuje dieťa v domácnosti dosahovať v roku 2025 najmenej 90 % príjmov zo zdrojov v SR.
Kto si môže daňový bonus uplatniť
Daňový bonus je forma daňového zvýhodnenia určená daňovníkovi, ktorý sa stará o nezaopatrené dieťa podľa Zákona o prídavku na dieťa.
Nárok, spôsob vyplácania a výšku daňového bonusu upravuje Zákon o dani z príjmov v § 33.
O sumu daňového bonusu sa znižuje daň.
Špecifikom tohto daňového zvýhodnenia je, že nárok naň môže vzniknúť aj v prípade, že daňovníkovi nebola vypočítaná žiadna daň.
K takejto situácii dochádza v prípade, že zdaniteľný príjem daňovníka je tak nízky, že po odpočítaní poistného a nezdaniteľnej časti základu dane je základ dane nulový, a teda aj daň nulová.
Vtedy sa daňový bonus daňovníkovi vyplatí.
To je rozdiel oproti nezdaniteľnej časti základu dane, kedy táto len znižuje základ dane, a ak aj je zdaniteľný príjem nižší ako nezdaniteľná časť základu dane, základ dane aj daň budú nulové, t.j.
Uplatnenie bonusu jedným z rodičov
Vo všeobecnosti platí, že ak deti vyživujú v domácnosti viacerí daňovníci, môže si daňový bonus uplatniť na všetky deti po všetky kalendárne mesiace roka len jeden z nich.
Je však možný aj taký postup, že pomernú časť daňového bonusu po časť zdaňovacieho obdobia si uplatní jeden z daňovníkov na všetky vyživované deti a po zostávajúcu časť na všetky vyživované deti druhý z daňovníkov.
Daňovníkovi, ktorý vyživuje dieťa len jeden kalendárny mesiac alebo niekoľko kalendárnych mesiacov v zdaňovacom období, možno poskytnúť daňové zvýhodnenie za každý kalendárny mesiac, na začiatku ktorého boli splnené podmienky na jeho uplatnenie.
Navýšenie základu dane o príjem druhej oprávnenej osoby
Nárok na daňový bonus možno uplatniť najviac do výšky ustanoveného percenta základu dane (čiastkového základu dane) z príjmov podľa § 5 alebo z príjmov podľa § 6 ods.
Ak podmienky na uplatnenie daňového bonusu spĺňa viac daňovníkov a daňovník uplatňujúci si nárok na daňový bonus nemá základ dane (čiastkový základ dane) podľa § 5 alebo podľa § 6 ods. 1 a 2 zákona o dani z príjmov, alebo ich úhrn, môže pri podaní daňového priznania k dani z príjmov navýšiť svoj základ dane o úhrn základov dane podľa § 5 a § 6 ods. 1 a 2 druhej oprávnenej osoby vyživujúcej dieťa v domácnosti, resp.
Pri uplatnení daňového bonusu na vyživované dieťa sa teda jeho maximálna výška porovnáva s ustanoveným percentom základu dane z príjmov.
Výsledkom môže byť, že zamestnanci alebo podnikatelia s nižšími príjmami si daňový bonus na vyživované dieťa nebudú môcť uplatniť v jeho maximálnej možnej sume podľa ZDP.
Pre takýchto daňovníkov existuje ešte jedna možnosť, ako získať daňové zvýhodnenie v plnej sume.
Jej využitie je podmienené tým, že podmienky na uplatnenie daňového bonusu musí spĺňať viac daňovníkov (typicky obaja rodičia).
V tomto prípade si daňovník (jeden z rodičov), ktorý si uplatňuje daňový bonus a nemá dostatočne vysoký základ dane z príjmov na uplatnenie plnej sumy daňového bonusu na vyživované dieťa, môže len na účely výpočtu výšky nároku na daňový bonus navýšiť svoj základ dane z príjmov o základ dane z príjmov zo zamestnania, z podnikania a z inej samostatnej zárobkovej činnosti druhej oprávnenej osoby (druhého rodiča) vyživujúcej dieťa v domácnosti.
Takto si napríklad matka, ktorá si uplatňuje daňový bonus na deti, ale nezarába dostatočne veľa na to, aby si ho uplatnila v plnej sume, môže k svojmu základu dane z príjmov pripočítať základ dane z príjmov otca týchto detí žijúceho s nimi v domácnosti.
Pozor však na to, že túto možnosť je možné využiť len podaním daňového priznania.
Výška daňového bonusu podľa veku dieťaťa
Suma daňového bonusu sa zvyšuje k 1. januáru príslušného zdaňovacieho obdobia rovnakým koeficientom, ako sa zvyšuje suma životného minima k 1. júlu predchádzajúceho zdaňovacieho obdobia.
deti od 15 do 25 rokov veku majú nárok na základnú sumu daňového bonusu, čo je v roku 2022 suma 23,57 Eur,deti od 6 do 15 rokov veku majú nárok na daňový bonus vo výške 1,85-násobku základnej sumy, čo je v roku 2022 suma 43,60 Eur.
| Vek dieťaťa | Daňový bonus |
|---|---|
| Deti od 15 do 25 rokov veku | 23,57 Eur v roku 2022 |
| Deti od 6 do 15 rokov veku | 43,60 Eur v roku 2022 |
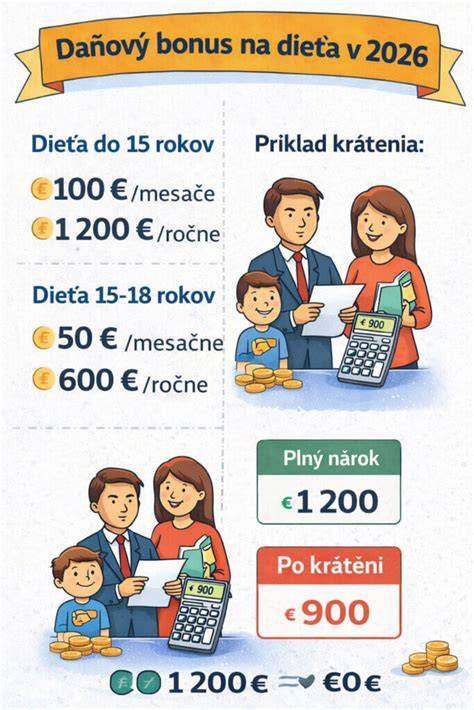
| Dieťa vo veku od 18 rokov | 50 eur mesačne |
| Dieťa vo veku do 18 rokov | 140 eur mesačne |
Uvedená suma daňového bonusu na dieťa 50 eur mesačne pre dieťa vo veku od 18 rokov a 140 eur mesačne pre dieťa vo veku do 18 rokov však ešte podlieha určitému testu.
To neplatí, ak sa na vyživované dieťa poskytuje dotácia na podporu výchovy k stravovacím návykom dieťaťa podľa osobitného predpisu (§ 4 ods. 3 písm. c) Zákona o dotáciách).
Daňovník vyživujúci dieťa vo veku od 6 do 15 rokov má možnosť rozhodnúť sa, či bude poberať daňový bonus podľa § 33 ods. 1 písm. c) Zákona o dani z príjmov, alebo si bude uplatňovať dotáciu na podporu výchovy k stravovacím návykom dieťaťa podľa § 4 ods. 3 písm.
Obmedzenie bonusu percentom základu dane
Nárok na daňový bonus je totižto možné uplatniť najviac do výšky ustanoveného percenta základu dane (čiastkového základu dane) z príjmov zo závislej činnosti alebo do výšky ustanoveného percenta základu dane (čiastkového základu dane) z príjmov z podnikania a z inej samostatnej zárobkovej činnosti, alebo ich úhrnu podľa nižšie uvedenej tabuľky.
Ak je základ dane (čiastkový základ dane) z príjmov podľa § 5 alebo z príjmov podľa § 6 ods. 1 a 2 alebo ich úhrn alebo navýšený základ dane (čiastkový základ dane) vyšší ako 1,5-násobok 12-násobku priemernej mesačnej mzdy zamestnanca v hospodárstve Slovenskej republiky zistenej Štatistickým úradom SR za kalendárny rok, ktorý dva roky predchádza kalendárnemu roku, v ktorom sa uplatňuje daňový bonus (za rok 2025 je to priemerná mzda vyhlásená za rok 2023), nárok na daňový bonus na každé jedno vyživované dieťa sa znižuje o 1/10 rozdielu medzi základom dane (čiastkovým základom dane) z príjmov podľa § 5 alebo z príjmov podľa § 6 ods.
Napríklad zamestnanec s hrubou mzdou 750 eur s jedným dieťaťom do 18 rokov si bude môcť uplatniť daňový bonus len vo výške 129,90 eura mesačne (20 % z jeho základu dane z príjmov).
Príklady krátenia podľa príjmu
Daňovník za rok 2025 vykáže základ dane z príjmov z podnikania 23 500 eur, pričom celý rok vyživuje dve deti, 5 ročné a 10 ročné dieťa.
Daňovník za rok 2025 vykáže základ dane z príjmov z podnikania vo výške 6 250 eur, celý rok vyživuje 2 deti, jedno 2 ročné dieťa a jedno 12 ročné.
Daňovník si môže uplatniť nárok na daňový bonus najviac vo výške 36% vykázaného čiastkového základu dane.
Daňovník za rok 2025 vykáže základ dane z príjmov z podnikania vo výške 3 250 eur, celý rok vyživuje jedno 12 ročné dieťa a v novembri 2025 sa mu narodilo druhé dieťa.
Daňovník si môže uplatniť nárok na daňový bonus za 10 mesiacov roku 2025 (kedy vyživoval len jedno dieťa) najviac vo výške 29% z vykázaného základu dane, čo je najviac vo výške 785,40 eura (3250*0,29/12*10).
Nakoľko dva mesiace roku 2025 vyživuje dve deti do 15 rokov, môže si za toto obdobie uplatniť nárok na daňový bonus najviac vo výške 36 % z vykázaného základu dane, čo je 195 eur (3 250*0,36/12*2).
Daňovník za rok 2025 vykáže základ dane z príjmov z podnikania vo výške 30 000 eur, celý rok vyživuje 2 deti, jedno 2 ročné dieťa a jedno 12 ročné.
Daňovník za rok 2025 vykázal základ dane v sume presahujúcej 1,5 násobok priemernej mesačnej mzdy v hospodárstve v SR za rok 2023 čo predstavuje ročne sumu 25 740 (1 430*1,5 eur*12) a musí krátiť nárok na daňový bonus o 1/10 rozdielu medzi jeho základom dane a sumou 25 740 eur.
Nárok na daňový bonus na každé dieťa sa teda znižuje o 426 eur (30 000 -25 740 = 4 260, z toho 1/10 je 426).
Daňovník za rok 2025 vykáže základ dane z príjmov z podnikania vo výške 30 000 eur, celý rok vyživuje dieťa, ktoré má 5 rokov a v novembri 2025 sa mu narodilo druhé dieťa.
Daňovník za rok 2025 vykázal základ dane v sume presahujúcej 1,5 násobok priemernej mesačnej mzdy v hospodárstve v SR za rok 2023 čo predstavuje ročne sumu 25 740 (1 430*1,5 eur*12) a musí krátiť nárok na daňový bonus o 1/10 rozdielu medzi jeho základom dane a sumou 25 740 eur.
Nárok na daňový bonus sa teda znižuje o 426 eur (30 000 -25 740 = 4 260, z toho 1/10 je 426) pri dieťati, ktoré vyživuje celý rok.
Pri dieťati, ktoré sa narodilo v novembri 2025 sa nárok na daňový bonus vo výške 200 eur ( 100*2) znižuje len o pomernú časť zo sumy 1/10, t.j. o sumu 71 eur ( 426/12*2).
Nárok na daňový bonus na 5 ročné dieťa je 774 eur (1200 - 426), a na druhé dieťa v sume 129 (200 - 71), čo je spolu 903 eur.
Štúdium dieťaťa a nárok počas prázdnin
Sústavnou prípravou na povolanie je aj opakovanie ročníka štúdia.
Ak daňovník spĺňa podmienky stanovené na uplatnenie nároku na daňový bonus na vyživované dieťa, ktoré sa pripravuje na povolanie štúdiom, má nárok na daňový bonus aj v prípade, že dieťa poberá príjem.
Keďže sústavnou prípravou na povolanie štúdiom na strednej škole je aj obdobie bezprostredne nadväzujúce na skončenie štúdia, najdlhšie do konca školského roka, v ktorom dieťa skončilo štúdium na strednej škole, daňový bonus patrí rodičovi do konca školského roka, t. j. do 31.8.2025 bez ohľadu na to, či sa dieťa cez prázdniny eviduje na úrade práce, alebo sa zamestná, alebo začne dosahovať príjmy z podnikania.
Pozor, ak je dieťa napríklad v 1. ročníku strednej školy a plynule prechádza do 2. ročníka, na zľavu máte nárok aj za prázdninové mesiace júl a august (červenec - srpen).
Ak ukončí štúdium v júni, aj v tom prípade máte nárok na časť zľavy, to znamená od januára do júna (leden - červen).
Dieťa s invalidným dôchodkom
Za nezaopatrené dieťa žijúce s ním v domácnosti nemožno považovať dieťa, ktorému vznikol nárok na invalidný dôchodok, alebo ak poberá sociálny dôchodok.
Priznanie invalidného dôchodku je dôvodom zániku nároku výplaty daňového bonusu, lebo dieťa prestalo byť nezaopatreným dieťaťom, a to od prvého dňa kalendárneho mesiaca nasledujúceho po kalendárnom mesiaci, v ktorom bolo vydané rozhodnutie o priznaní invalidného dôchodku.
Dieťaťu bol dňa 24.1.2025 rozhodnutím Sociálnej poisťovne priznaný invalidný dôchodok.
Dieťaťu bol dňa 24.1.2025 rozhodnutím Sociálnej poisťovne priznaný invalidný dôchodok so spätnou platnosťou od 11.3.2024.
Nárok na daňový bonus zanikol od 1.2.2025.
Dieťa zverené do pestúnskej starostlivosti
Daňovník si chce uplatniť daňový bonus na maloleté deti, ktoré mu boli súdnou cestou zverené do pestúnskej starostlivosti.
Dieťa prevzaté do starostlivosti nahrádzajúcej starostlivosť rodičov na základe rozhodnutia príslušného orgánu sa považuje za vyživované dieťa daňovníka.
Vydaté alebo ženaté nezaopatrené dieťa
Jednou zo situácií, keď si daňovníci nie sú istí, či si môžu daňové zvýhodnenie na vyživované dieťa (ďalej len „daňové zvýhodnenie“) uplatniť, je okamih, keď vyživované dieťa uzavrie manželstvo.
Odpoveď na vzniknutú otázku nám dáva zákon o dani z príjmov (ďalej len „ZDP“).
V prípade, keď vyživované dieťa uzavrie manželstvo, musíme nahliadnuť do ustanovenia § 33 ods. 3 ZDP, pretože ide o špeciálne ustanovenie, ktoré rieši skúmanú problematiku.
Podľa tohto ustanovenia platí, že ak dieťa uzatvorí manželstvo, tak rodič tohto dieťaťa (prípadne ten, u ktorého ide vo vzťahu k tomuto dieťaťu o starostlivosť nahrádzajúcu starostlivosť rodičov na základe rozhodnutia príslušného orgánu) si môže po uplynutí zdaňovacieho obdobia uplatniť daňový bonus na toto dieťa, ak dieťa s ním žije v domácnosti a ak manžel (manželka) tohto dieťaťa nemá za toto zdaňovacie obdobie zdaniteľné príjmy presahujúce sumu zodpovedajúcu 21-násobku sumy životného minima platného k 1.
Z vyššie uvedeného možno vyvodiť, že na posúdenie toho, či má rodič nárok na uplatnenie daňového zvýhodnenia u dieťaťa, ktoré uzavrelo manželstvo, sú rozhodujúcimi skutočnosťami to, či rodič a vyživované dieťa žijú v spoločnej domácnosti a či výška zdaniteľných príjmov manžela (manželky) tohto dieťaťa (z pohľadu rodiča jeho zaťa alebo nevesty) za príslušný rok nepresiahla sumu zodpovedajúcu 21-násobku sumy životného minima platného k 1. januáru príslušného roka.
Ak rodič a vyživované dieťa žijú v spoločnej domácnosti a zároveň manžel (manželka) tohto dieťaťa za príslušný rok dosiahol zdaniteľné príjmy nepresahujúce sumu základnej nezdaniteľnej časti základu dane na daňovníka, tak potom rodič na daňové zvýhodnenie nárok má (samozrejme za splnenia ďalších vyššie uvedených podmienok).
Príklad vydatej dcéry
Daňovník si chce uplatniť daňový bonus na dcéru (nar.2001), ktorá je študentkou denného štúdia VŠ.
Dcéra sa v roku 2021 vydala, jej manžel bol študentom VŠ.
Daňový bonus na dieťa si stále uplatňoval otec, aj v roku 2021, 2022 aj v roku 2023.
V roku 2023 prerušil dcérin manžel štúdium a pracuje v zahraničí.
Ak manžel dcéry žijúcej v spoločnej domácnosti s otcom nedosiahne v zdaňovacom období roku 2023 zdaniteľný príjem presahujúci sumu 4 922,82 eura, uplatní si otec dieťaťa daňový bonus po uplynutí zdaňovacieho obdobia za tie mesiace, počas ktorých dieťa žilo s ním v spoločnej domácnosti.
Uplatnenie bonusu u zamestnávateľa
V prípade, ak si daňový bonus uplatňuje u svojho zamestnávateľa zamestnanec, môže sa rozhodnúť, či si ho uplatní už v priebehu zdaňovacieho obdobia alebo po jeho skončení.
V priebehu zdaňovacieho obdobia si môže nárok na daňový bonus uplatniť vždy na začiatku roka (do konca januára) alebo kedykoľvek v priebehu zdaňovacieho obdobia, a to podpisom tlačiva Vyhlásenie na uplatnenie nezdaniteľnej časti základu dane na daňovníka a daňového bonusu.
Okrem podpisu tohto tlačiva je zamestnanec povinný preukázať nárok aj príslušnými dokladmi (rodný list dieťaťa, potvrdenie o návšteve školy, resp. potvrdenie o poberaní prídavku na dieťa).
Potvrdenie o návšteve školy a potvrdenie príslušného úradu o poberaní prídavku na vyživované dieťa sa nepredkladá zamestnávateľovi podľa § 1 ods. 2 zákona č. 552/2003 Z. z. o výkone práce vo verejnom záujme, ak sa dieťa žijúce so zamestnancom v domácnosti sústavne pripravuje na povolanie štúdiom na škole so sídlom na území SR.
Zamestnanec predloží len údaje v rozsahu meno, priezvisko a rodné číslo alebo dátum narodenia dieťaťa potrebné na účel overenia statusu žiaka alebo študenta.
Potvrdenie o návšteve školy v papierovej podobe predkladá zamestnanec zamestnávateľovi, ktorý nie je zamestnávateľom podľa osobitného predpisu, teda je napr. fyzická osoba, spoločnosť s ručením obmedzeným, akciová spoločnosť a pod..
Uplatnenie bonusu v daňovom priznaní
V prípade, ak si nárok na daňový bonus uplatňuje zamestnanec - rezident SR aj nerezident SR - u správcu dane, je to vždy po skončení zdaňovacieho obdobia, a to vyplnením príslušných časti daňového priznania a doložením dokladov k tomuto priznaniu, ktoré preukazujú oprávnenosť nároku na daňový bonus.
Zamestnanec s príjmami len zo závislej činnosti alebo daňovník s príjmami podľa § 6 ods. 1 a 2 Zákona o dani z príjmov podávajúci daňové priznanie na účely uplatnenia daňového bonusu nebude správcovi dane predkladať potvrdenie o návšteve školy pri dennom štúdiu na strednej či vysokej škole v SR.
Daňový bonus správca dane zasiela do 40 dní po uplynutí lehoty na podanie daňového priznania.
Narodenie dieťaťa počas roka
Ak sa dieťa narodilo v priebehu zdaňovacieho obdobia, môžete si uplatniť alikvotnú sumu zľavy.
Na dieťa narodené napríklad 27.08. si môžete požiadať o zľavu za celý august bez ohľadu na to, že sa narodilo koncom mesiaca.
Nárok na zľavu máte teda od augusta do decembra (srpen - prosinec) vo výške 6.335 Kč.
Životné minimum a daňový bonus
Životné minimum sa považuje za sumu peňazí, ktorú potrebuje človek na zabezpečenie svojich základných životných potrieb.
Zákon o životnom minime ustanovuje životné minimum ako spoločensky uznanú minimálnu hranicu príjmov fyzickej osoby, pod ktorou nastáva stav jej hmotnej núdze.
Príjmy do výšky životného minima sa nezdaňujú a počítajú sa ako 0 €.
Od 1. júla 2013 boli ustanovené sumy životného minima Opatrením Ministerstva práce, sociálnych vecí a rodiny SR č.
V súvislosti s valorizáciou súm životného minima sa výška mesačného daňového bonusu podľa § 33 zákona č. 595/2003 Z. z. o dani z príjmov v znení neskorších predpisov poskytovaného na vyživované dieťa žijúce v domácnosti s daňovníkom od 1.
Podľa koeficientu úpravy súm životného minima sa mesačná suma daňového bonusu s účinnosťou od 1. 1. 2.
Doklady a praktický postup
Daňovník preukáže nárok na daňový bonus príslušnými dokladmi.
- rodný list dieťaťa,
- potvrdenie o návšteve školy,
- potvrdenie o poberaní prídavku na dieťa.
Daňový bonus si môže uplatniť rodič, ktorého 90 % príjmov pochádza z Českej republiky a v Česku si podá daňové priznanie.
Ak obaja rodičia splnili podmienku dosiahnutia príjmov, zľavu za celý rok si môže uplatniť buď len jeden z rodičov, alebo si ju môžu rozdeliť po mesiacoch, napr. za január - jún si zľavu uplatní matka a za júl - december otec.
Osobitné situácie pri posudzovaní dieťaťa
Ak daňovník spĺňa podmienky stanovené na uplatnenie nároku na daňový bonus na vyživované dieťa, ktoré sa pripravuje na povolanie štúdiom, má nárok na daňový bonus aj v prípade, že dieťa poberá príjem.
Sústavnou prípravou na povolanie štúdiom na strednej škole je aj obdobie bezprostredne nadväzujúce na skončenie štúdia, najdlhšie do konca školského roka, v ktorom dieťa skončilo štúdium na strednej škole.
Priznanie invalidného dôchodku je dôvodom zániku nároku výplaty daňového bonusu, lebo dieťa prestalo byť nezaopatreným dieťaťom.
Prechodný pobyt dieťaťa mimo domácnosti nemá vplyv na uplatnenie daňového bonusu.
Daňový bonus na dieťa 2025
tags: #vyzivovane #malolete #dieta