V živote rodičov nastáva obdobie, kedy sa popri starostlivosti o dieťa objavujú otázky týkajúce sa financií a daňových povinností. Jednou z takýchto oblastí je aj vzťah medzi poberaním materského či rodičovského príspevku a povinnosťou podať daňové priznanie.
Hoci sa na prvý pohľad môže zdať táto téma zložitá, slovenský daňový systém má na túto oblasť pomerne jasne stanovené pravidlá, ktoré je dôležité poznať.
Rodičovský príspevok a rodičovská dovolenka nie sú to isté
Pojem rodičovský príspevok je úzko spätý s rodičovskou dovolenkou. Je dôležité rozlišovať medzi rodičovskou dovolenkou, ktorá predstavuje voľno v práci, a rodičovským príspevkom, ktorý je finančnou dávkou od štátu za starostlivosť o malé dieťa.
Rodičovský príspevok je štátna sociálna dávka, ktorou štát prispieva oprávnenej osobe na zabezpečenie riadnej starostlivosti o dieťa do troch rokov veku alebo do šesť rokov veku, ak má dieťa dlhodobo nepriaznivý zdravotný stav.
Nárok na rodičovský príspevok má len jedna oprávnená osoba určená podľa dohody osôb, ktoré sa o dieťa starajú. Rodičovský príspevok sa vypláca oprávnenej osobe určenej podľa dohody oprávnených osôb.
Podlieha rodičovský príspevok dani z príjmov?
Základným a kľúčovým faktom je, že materské a rodičovský príspevok sú v Slovenskej republike považované za príjmy oslobodené od dane z príjmov.
To znamená, že tieto dávky sa nezapočítavajú do celkového zdaniteľného príjmu fyzickej osoby. V zmysle § 9 ods. 2 písm. b) zákona č. 595/2003 Z.z. o dani z príjmov sú tieto príspevky a dávky od dane oslobodené, a neuvádzajú sa ani do daňového priznania.
To platí pre peňažnú pomoc v materstve vyplácanú prvých 28 týždňov a následne pre rodičovský príspevok až do troch rokov veku dieťaťa.
V praxi to znamená, že samotné poberanie materského či rodičovského príspevku nezakladá automaticky povinnosť podať daňové priznanie.
Rodičovský príspevok je štátna sociálna dávka a do príjmov v daňovom priznaní sa nepriznáva. Rovnako sú na tom aj nemocenské dávky, do ktorých patria nemocenské, ošetrovné, vyrovnávacia dávka a materská.
Dávky oslobodené od dane
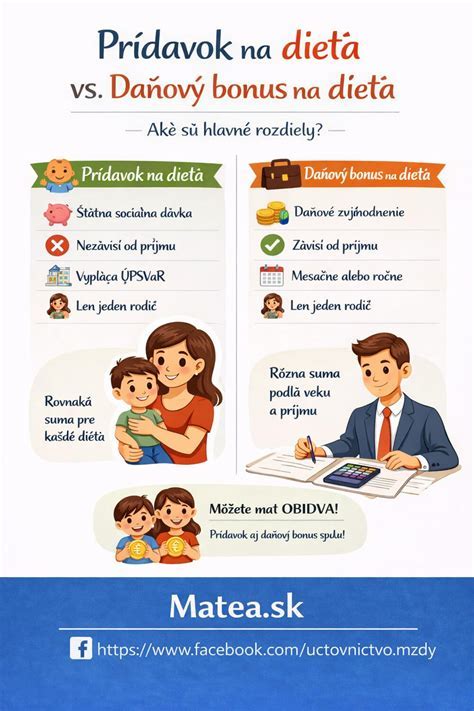
Štátne sociálne dávky, do ktorých spadá prídavok na dieťa, príplatok k prídavku na dieťa, rodičovský príspevok, príspevok na starostlivosť o dieťa, príspevok pri narodení dieťaťa, príplatok k príspevku pri narodení dieťaťa, príspevok rodičom, ktorým sa súčasne narodili 3 a viac detí a príspevok na pohreb nepodliehajú dani z príjmov a sú od tejto dane oslobodené, čiže sa do príjmov v daňovom priznaní nepriznávajú.
Nemocenské dávky a štátne sociálne dávky sú príjmami oslobodenými od dane z príjmov, ktoré sa do stanovenej sumy nezahrňujú.
| Príjem alebo dávka | Uvádza sa do vlastného daňového priznania? |
|---|---|
| Rodičovský príspevok | Nie |
| Prídavok na dieťa | Nie |
| Materské | Nie |
| Nemocenské | Nie |
| Ošetrovné | Nie |
| Príjem zo zamestnania | Áno |
| Príjem z podnikania | Áno |
| Príjem z prenájmu | Áno |
Kedy vzniká povinnosť podať daňové priznanie?
Daňové priznanie k dani z príjmov je povinný podať daňovník, ak jeho celkové zdaniteľné príjmy za rok presiahli stanovenú sumu.
Do celkových zdaniteľných príjmov sa zahrňuje akýkoľvek dosiahnutý príjem, ktorý je predmetom dane a nie je od dane z príjmov oslobodený.
Nemocenské dávky a štátne sociálne dávky sú príjmami oslobodenými od dane a do stanovenej sumy sa nezahŕňajú.
Napriek tomu, že materské a rodičovský príspevok sú od dane oslobodené, rodičia sa môžu stretnúť s povinnosťou podať daňové priznanie vtedy, ak v danom zdaňovacom období získali aj iné zdaniteľné príjmy.
Tieto príjmy môžu pochádzať z rôznych zdrojov a ich súčet potom rozhoduje o tom, či je podanie daňového priznania nevyhnutné.
Hranica zdaniteľných príjmov za rok 2025
Daňové priznanie k dani z príjmov je povinný podať daňovník, ak jeho celkové zdaniteľné príjmy dosiahnuté v roku 2025 presiahli sumu 2 876,90 eur.
Pre rok 2025 platí, že nezdaniteľná časť základu dane na daňovníka je vo výške 5 753,79 €. Povinnosť podať daňové priznanie vzniká, ak zdaniteľné príjmy presiahnu polovicu tejto sumy, teda 2 876,90 €.
Hranica zdaniteľných príjmov za rok 2026
Daňové priznanie k dani z príjmov je povinný podať daňovník, ak jeho celkové zdaniteľné príjmy dosiahnuté v roku 2026 presiahli sumu 2 983,37 eur.
Do celkových zdaniteľných príjmov sa zahrňuje akýkoľvek dosiahnutý príjem, ktorý je predmetom dane a nie je od dane z príjmov oslobodený.
| Zdaňovacie obdobie | Hranica zdaniteľných príjmov |
|---|---|
| Rok 2025 | 2 876,90 eur |
| Rok 2026 | 2 983,37 eur |
Aké príjmy rodiča sa do limitu započítavajú?
Príjmy zo zamestnania
Medzi zdaniteľné príjmy patria príjmy zo závislej činnosti, teda mzda zo zamestnania na základe pracovnej zmluvy alebo dohody o vykonaní práce.
Ak rodič pracoval časť roka pred nástupom na materskú dovolenku a jeho celkové príjmy zo zamestnania za daný rok presiahli limit 2 876,90 €, vzniká mu povinnosť podať daňové priznanie.
Zamestnávateľ vám po skončení pracovného pomeru vystaví potvrdenie o zdaniteľných príjmoch.
Ak suma na potvrdení prekročí limit 2 876,90 €, daňové priznanie typ A treba podať, hoci samotná dávka ho neovplyvní.
Príjmy z podnikania
Príjmy z podnikania alebo inej samostatnej zárobkovej činnosti predstavujú ďalší zdroj zdaniteľného príjmu.
Ak rodič počas materskej dovolenky nadviaže podnikaním, hoci len predajom handmade výrobkov cez online bazár, vzniká nový zdroj príjmu podľa § 6 zákona o dani z príjmov.
V takom prípade materská dávka a daňové priznanie znamenajú, že podávate formulár typ B.
Príjmy z podnikania znížite o paušálne 60 % výdavky alebo reálne náklady, a až potom skúmate limit 2 876,90 €.
Príjmy z prenájmu
Príjmy z prenájmu nehnuteľností sú tiež zdaniteľným príjmom.
Ak tieto príjmy spolu s príjmami zo zamestnania presiahnu stanovený limit, je potrebné podať daňové priznanie.
Príležitostné príjmy a predaj majetku
Medzi príležitostné príjmy patria napríklad príjmy z predaja vlastných výrobkov, príjmy z autorskej činnosti či príjmy z predaja nehnuteľnosti.
Ak daňovník dosiahol aj iné druhy príjmov, napr. príjem z prenájmu nehnuteľností, alebo príjem z nepeňažnej výhry, alebo príjem z predaja nehnuteľnosti, alebo príjem z vyplatenia podielového listu, podáva daňové priznanie k dani z príjmov FO typu B.
Všetky tieto sumy sa spočítavajú. Po prekročení limitu 2 876,90 € nestačí ročné zúčtovanie; musíte vyplniť priznanie typ B.
Typ A alebo typ B?
| Situácia | Typ riešenia |
|---|---|
| Rodič mal iba príjmy zo zamestnania alebo dohôd | Daňové priznanie typu A alebo ročné zúčtovanie |
| Rodič mal príjmy zo zamestnania a podnikania | Daňové priznanie typu B |
| Rodič mal príjmy z prenájmu | Daňové priznanie typu B |
| Rodič mal príjem z predaja nehnuteľnosti alebo iný príjem | Daňové priznanie typu B |
Ak daňovník bol časť roka zamestnaný a dosiahol iba príjmy zo závislej činnosti, t.j. zo zamestnania na základe pracovnej zmluvy alebo dohody o vykonaní práce, je povinný podať daňové priznanie k dani z príjmov FO typu A, alebo môže písomne požiadať svojho posledného zamestnávateľa o vykonanie ročného zúčtovania.
Ak daňovník dosiahol aj iné druhy príjmov, napr. príjem z prenájmu nehnuteľností, alebo príjem z nepeňažnej výhry, alebo príjem z predaja nehnuteľnosti, alebo príjem z vyplatenia podielového listu, podáva daňové priznanie k dani z príjmov FO typu B.
Ročné zúčtovanie dane namiesto daňového priznania
Ak ste časť roka boli zamestnaný a dosiahli ste len príjmy zo závislej činnosti, máte možnosť požiadať zamestnávateľa o ročné zúčtovanie dane.
Pre zamestnancov platí, že ak počas roka pracovali, môžu požiadať zamestnávateľa o ročné zúčtovanie dane.
Musí však byť splnená podmienka, že počas roka poberali príjmy iba zo závislej činnosti a zamestnávateľovi doručia všetky potrebné potvrdenia o príjmoch.
Rodič, ktorý pred čerpaním RD alebo materskej pracoval ako zamestnanec, a požiadal zamestnávateľa o vykonanie ročného zúčtovania, má o starosť menej.
Zamestnávateľ za neho urobí zúčtovanie, on ho podpíše a tým je jeho daňová povinnosť splnená.
Lehoty na požiadanie o ročné zúčtovanie
Žiadosť o vykonanie ročného zúčtovania za zdaňovacie obdobie 2025 musí byť podaná zamestnávateľovi najneskôr do 16. februára 2025.
Pri zamestnancoch platí, že ak počas roka pracovali, môžu požiadať zamestnávateľa o ročné zúčtovanie dane. Musia však splniť podmienku, že od 1. januára do 31. decembra 2025 poberali príjmy iba zo závislej činnosti a k 15. februáru 2026 doručia zamestnávateľovi všetky potrebné potvrdenia o príjmoch.
Žiadosť o vykonanie ročného zúčtovania za zdaňovacie obdobie 2026 musí byť podaná zamestnávateľovi najneskôr do 15. februára 2027.
Rozdiel v termínoch súvisí s konkrétnym zdaňovacím obdobím, za ktoré sa ročné zúčtovanie vykonáva.
Dobrovoľné podanie daňového priznania
Pokiaľ ste boli na materskej alebo rodičovskej dovolenke iba časť roka a zároveň ste poberali príjem zo zamestnania, môžete dobrovoľne podať daňové priznanie aj v prípade, že váš celkový zdaniteľný príjem nepresiahol stanovenú sumu.
V tomto prípade vám môže vzniknúť nárok na vrátenie zrazených preddavkov na daň, ak je daňový preplatok väčší ako 5 eur.
Dobrovoľné priznanie sa oplatí rodičom, ktorým zamestnávateľ zrazil daň, ale vzhľadom na kratší úväzok pred materskou im vznikne preplatok.
Legislatíva totiž umožňuje uplatniť si celú nezdaniteľnú časť základu dane bez ohľadu na to, koľko mesiacov v roku daňovník pracoval.
Výsledkom môže byť preplatok na dani, ktorý správca dane po podaní daňového priznania vráti.
Preplatok na dani sa vráti iba v prípade, že je vyšší ako 5 eur.
Finančná správa vráti preplatok do 40 dní od lehotičného podania.
Daňové priznanie pri práci na dohodu
Ak popri materskej dovolenke vezmete brigádu na dohodu o pracovnej činnosti alebo dohodu o vykonaní práce (DPČ alebo DVP), tak váš zamestnávateľ z vašej mzdy vyberie a odvedie preddavok na daň z príjmov.
To znamená, že váš príjem je už zdanený a preto ak zamestnávateľa po skončení roka požiadate o vykonanie ročného zúčtovania dane, nemusíte kvôli nemu podávať daňové priznanie.
Ak o ročné zúčtovanie nepožiadate, musíte podať daňové priznanie, ak vaše príjmy presiahli stanovenú sumu.
Pokiaľ išlo o brigádu, zamestnávateľ vystaví Potvrdenie o zdaniteľných príjmoch, o preddavkoch na daň, o daňovom bonuse na vyživované dieťa podľa § 39 ods. 5 zákona č. 595/2003 Z. z. o dani z príjmov v znení neskorších predpisov za zdaňovacie obdobie.
Pri privyrábaní počas poberania materskej si však dajte pozor na to, aby ste si neprivyrábali na základe toho istého pracovnoprávneho vzťahu, z ktorého ste si uplatnili nárok na materské.
Stratili by ste naň nárok.
Môžete však uzatvoriť nový pracovný pomer alebo novú dohodu u toho istého zamestnávateľa alebo u iného zamestnávateľa.
Podnikanie počas materskej a rodičovskej dovolenky
Poberanie rodičovského príspevku nie je viazané na nečinnosť, čo znamená, že môžete poberať rodičovský príspevok a zároveň pracovať alebo podnikať bez obmedzenia príjmu.
Ak ste SZČO na rodičovskej dovolenke, ste poistencom štátu.
Neplatíte minimálne preddavky do zdravotnej poisťovne, platíte len zo zisku, a neplatíte odvody do Sociálnej poisťovne, ani ak prekročíte limit príjmov.
Je dôležité nezamieňať si rodičovský príspevok s materským. Počas poberania materského je príjem zo živnosti zakázaný.
Ak ste pred materskou dovolenkou vykonávali podnikanie ako hlavnú činnosť, aj počas poberania materského môžete podnikať bez obmedzení.
V takom prípade je potrebné podať daňové priznanie, pokiaľ vaše zdaniteľné príjmy za rok presiahli stanovenú sumu alebo ste vykázali daňovú stratu.
Ak ste pred materskou dovolenkou podnikali ako vedľajšiu činnosť popri zamestnaní, a celkový príjem zo zamestnania a podnikania presiahol stanovenú sumu, musíte podať daňové priznanie.
Ak popri materskej alebo rodičovskej dovolenke podnikáte, podávate daňové priznanie typu B, ak splníte zákonom stanovené podmienky.
Podnikanie ako hlavná činnosť pred materskou
Pred materskou ste podnikali a zároveň si platili sociálne poistenie, takže máte nárok na nemocenskú dávku materské.
Počas jej poberania môžete podnikať bez obmedzení, či už osobne alebo prostredníctvom iných ľudí.
Nie je teda vôbec potrebné, aby ste živnosť kvôli materskej pozastavili alebo zrušili.
Daňové priznanie podávate, pretože potrebujete zdaniť príjmy.
Výnimkou by bola jedine situácia, ak by vaše zdaniteľné príjmy za rok nepresiahli 50 % sumy ročnej nezdaniteľnej časti základu dane na daňovníka a zároveň by ste nevykázali daňovú stratu.
Podnikanie popri zamestnaní
Pokiaľ ste pred materskou dovolenkou boli zamestnaná, podnikanie mali ako vedľajšiu činnosť a zamestnaním a podnikaním ste si zarobili spolu viac ako 50 % sumy ročnej nezdaniteľnej časti základu dane na daňovníka alebo ste vykázali daňovú stratu, musíte podať daňové priznanie.
Spomínaná suma označuje váš hrubý príjem zo zamestnania, teda hrubú mzdu, a podnikania, teda hrubé príjmy, nie vašu čistú mzdu a čistý zisk.
Ak ste si zamestnaním a vedľajším podnikaním zarobili najviac 50 % sumy ročnej nezdaniteľnej časti základu dane na daňovníka a nevykázali ste daňovú stratu, daňové priznanie podávať nemusíte.
Začatie podnikania až počas materskej
Ak ste boli zamestnaná, nastúpili ste na materskú dovolenku a nanovo rozbiehate podnikanie, v takom prípade je podnikanie vašou vedľajšou činnosťou popri materskej dovolenke.
Príklad: podnikanie od januára 2026
Petra bola zamestnaná ako kaderníčka. V júli 2025 nastúpila na materskú dovolenku. Po pár mesiacoch si chce privyrobiť. V januári 2026 si zriadi živnostenské oprávnenie a stane sa SZČO.
Na jar 2026 daňové priznanie za rok 2025 nepodáva, pretože v roku 2025 ešte nepodnikala.
Svoje prvé daňové priznanie podá až na jar 2027 a aj to len vtedy, ak za rok 2026 dosiahne zdaniteľné príjmy presahujúce sumu 2 983,37 eura alebo vykáže daňovú stratu.
Príklad: podnikanie od októbra 2025
Ak by si Petra zriadila živnosť už v októbri 2025 a celkovo by zamestnaním a podnikaním zarobila viac ako 2 876,90 eura alebo vykázala daňovú stratu, musí na jar 2026 podať daňové priznanie.
Od svojho zamestnávateľa by do 10. marca 2026 získala potvrdenie o zdaniteľných príjmoch, pretože do priznania musí uviesť všetky svoje príjmy - tie zo zamestnania aj z podnikania.
Materskú Petra do daňového priznania neuvádza, pretože táto dávka nepodlieha dani z príjmov.
Keby Petra začala podnikať v októbri 2025, ale do konca roka by si celkovo zamestnaním a podnikaním nezarobila viac ako 2 876,90 eura a nevykázala daňovú stratu, nemusí na jar 2026 daňové priznanie podávať.
Uvádza sa materské do daňového priznania?
Materské nie je štátna sociálna dávka, ale je to náhrada príjmu, ktorý poberala v zamestnaní.
Materské je pritom príjem, ktorý je od dane oslobodený a nemusí ho uvádzať vo svojom vlastnom daňovom priznaní.
Ak ste zistili, že daňové priznanie musíte podávať, možno premýšľate, či do neho uvádzate aj materskú, teda peniaze, ktoré ste dostali ako peňažnú pomoc v materstve.
Príjem z materskej je oslobodený od dane z príjmov, a to v plnej výške. Preto ho do daňového priznania neuvádzate.
Oslobodenie dávky však neznamená, že matka či otec zostávajú mimo dosahu dane.
Ak v zdaňovacom období získali ďalší príjem - hoci len niekoľko mesiacov mzdy pred nástupom na materské alebo príjmy z prenájmu -, stále sa musia riadiť všeobecnými limitmi.
Nezdaniteľná časť základu dane na manželku alebo manžela
Nezdaniteľnú časť základu dane si môže daňovník uplatniť aj na manželku, ktorá je na materskej, resp. rodičovskej dovolenke.
Nezdaniteľná časť základu dane na manželku/manžela môže výrazne znížiť základ dane daňovníka a ušetriť na daniach stovky eur.
Na jej uplatnenie musí byť splnená podmienka manželstva. Vzťah druh a družka tento nárok neposkytuje.
Výška nezdaniteľnej časti základu dane na manželku/manžela závisí od výšky základu dane daňovníka a od výšky vlastného príjmu manželky/manžela.
Druhý rodič dieťaťa, ktorý nečerpá RD ani MD, si môže uplatniť nezdaniteľnú časť základu dane na manželku alebo manžela.
Podmienky uplatnenia
Nezdaniteľná časť základu dane na manžela/manželku v roku 2025 a 2026 sa uplatní iba v prípade, ak manžel/manželka žije s daňovníkom v spoločnej domácnosti a spĺňa aspoň jednu z nasledovných podmienok:
- stará sa o vyživované maloleté dieťa žijúce s daňovníkom v domácnosti do dovŕšenia 3, resp. 6 rokov života,
- v príslušnom zdaňovacom období poberala peňažný príspevok na opatrovanie,
- bola zaradená do evidencie uchádzačov o zamestnanie,
- považuje sa za občana so zdravotným postihnutím,
- považuje sa za občana s ťažkým zdravotným postihnutím.
Čo sa započítava do vlastného príjmu manželky?
Do vlastného príjmu manželky/manžela sa započítava akýkoľvek príjem, aj keď je od dane oslobodený.
- materské,
- príjmy z podnikania,
- príjmy zo zamestnania,
- príjmy z predaja majetku,
- nemocenské,
- ošetrovné,
- dávky v nezamestnanosti,
- výhry,
- dary,
- dedičstvo,
- príjmy z prenájmu,
- všetky typy dôchodkov.
Naopak, rodičovský príspevok sa do vlastného príjmu nezapočítava.
Nezahŕňa sa do neho ani zamestnanecká prémia, daňový bonus na dieťa, zvýšenie dôchodku pre bezvládnosť, štátne sociálne dávky a študentské štipendium.
To znamená, že rodičovský príspevok sa síce nezapočítava do vlastného príjmu manželky, ale materské sa do tohto príjmu započítava, hoci ho samotná matka vo svojom daňovom priznaní neuvádza.
Výpočet nezdaniteľnej časti
Ak má jeden z manželov len veľmi nízke príjmy, môže si ten druhý vo svojom daňovom priznaní uplatniť nezdaniteľnú časť základu dane na manželku/manžela maximálne vo výške 19,2-násobku životného minima platného k 1. januáru príslušného zdaňovacieho obdobia.
Pre rok 2025 je to suma 5 260,61 eura.
Výška nezdaniteľnej časti základu dane na manželku/manžela za rok 2025 závisí od príjmov.
Ak daňovník dosiahne základ dane z príjmov zo zamestnania, z podnikania a z inej samostatnej zárobkovej činnosti rovnajúci sa alebo nižší ako 176,8-násobok platného životného minima, jej výška sa vypočíta podľa vzorca:
19,2-násobok platného životného minima - vlastný príjem manželky alebo manžela.
Ak daňovník dosiahne základ dane z príjmov zo zamestnania, z podnikania a z inej samostatnej zárobkovej činnosti vyšší ako 176,8-násobok platného životného minima, jej výška sa vypočíta podľa vzorca:
63,4-násobok platného životného minima - 1/4 základu dane daňovníka - vlastný príjem manželky alebo manžela.
Aj z uvedených vzorcov na výpočet nezdaniteľnej časti základu dane na manželku/manžela vyplýva, že aby si ju váš manžel mohol uplatniť, nesmiete si zarobiť viac ako 19,2-násobok životného minima platného k 1. januáru príslušného zdaňovacieho obdobia.
Príklady uplatnenia nezdaniteľnej časti na manželku
Anna: najskôr materské, potom rodičovský príspevok
Anna je zamestnancom a v januári 2020 nastúpila na materskú dovolenku a poberala materské vo výške 200 € mesačne.
Následne po 34 týždňoch, od augusta 2020, začala poberať rodičovský príspevok a prídavky na dieťa.
Anna od januára 2020 poberala 34 týždňov materské.
Materské nie je štátna sociálna dávka, ale je to náhrada príjmu, ktorý poberala v zamestnaní.
Materské je pritom príjem, ktorý je od dane oslobodený a nemusí ho uvádzať vo svojom vlastnom daňovom priznaní.
Avšak tento príjem sa započítava medzi príjmy manželky, keď si na ňu chce daňové zvýhodnenie uplatniť manžel Jozef.
Až keď prestane poberať materské a prejde na rodičovský príspevok, bude pre potreby daňového zvýhodnenia na manželku bez príjmu, keďže rodičovský príspevok je štátna sociálna dávka a do posudzovania príjmu manželky sa nezapočítava.
Za obdobie, kedy poberala len rodičovský príspevok a prídavok na dieťa, bude manžel uvádzať nulové príjmy manželky.
Jozef v aplikácii uvedie manželku v kroku 3 a do vlastného príjmu manželky uvedie výšku materského 200 x 8 = 1 600 €, ktoré poberala Anna počas materskej dovolenky.
Rodičovský príspevok neuvedie.
Vlastný príjem manželky zadá za 8 mesiacov.
Základ dane tak zníži o 6 038.10 €.
Jozefovi vznikne nárok na odpočet nezdaniteľnej časti základu dane na manželku vo výške 1 623.90 €.
Eva: celý rok poberá rodičovský príspevok
Eva je zamestnancom a v januári 2020 nastúpila na rodičovskú dovolenku.
Eva od januára 2020 poberala rodičovský príspevok, ktorý sa nezapočítava do vlastného príjmu manželky, pretože rodičovský príspevok je štátna sociálna dávka.
Pre potreby daňového zvýhodnenia na manželku je Eva bez príjmu.
Za obdobie, kedy poberala len rodičovský príspevok, bude manžel uvádzať nulové príjmy manželky.
Adam si v daňovom priznaní k dani z príjmov FO za rok 2020 vyplní príslušný oddiel, kde uvedie údaje o manželke, na ktorú si chce uplatniť daňové zvýhodnenie.
Adam v aplikácii uvedie manželku v kroku 3 a do vlastného príjmu manželky uvedie výšku vlastného príjmu manželky 0 € za 12 mesiacov.
Základ dane tak zníži o 8 450.04 €.
Adamovi vznikne nárok na odpočet nezdaniteľnej časti základu dane na manželku vo výške 4 035.84 €.
Zuzana: materské po predchádzajúcom zamestnaní
Zuzana je zamestnancom s hrubým príjmom 700 € mesačne, v októbri 2020 nastúpila na materskú dovolenku a poberala materské vo výške 200 € mesačne.
Zuzana od októbra 2020 poberala materské.
Materské nie je štátna sociálna dávka, ale je to náhrada príjmu, ktorý poberala v zamestnaní.
Materské je pritom príjem, ktorý je od dane oslobodený a nemusí ho uvádzať vo svojom vlastnom daňovom priznaní.
Avšak tento príjem sa započítava medzi príjmy manželky, keď si na ňu chce daňové zvýhodnenie uplatniť manžel Ján.
Ján v aplikácii uvedie manželku v kroku 3 a do vlastného príjmu manželky uvedie výšku materského (700 x 9) + (200 x 3) = 6 900 €, ktoré poberala Zuzana počas trvania pracovného pomeru a materskej dovolenky.
Vlastný príjem manželky zadá za 12 mesiacov.
Základ dane tak zníži o 4 414.20 €.
Keďže Zuzana presiahla limit pre priznanie nároku na nezdaniteľnú časť základu dane na manželku, manželovi Jánovi nevznikne nárok na odpočet na manželku.
Daňový bonus na dieťa
Rodičia si často kladú otázku, či majú nárok na daňový bonus na dieťa, ak celý rok poberali materské.
Odpoveď znie áno, ale len vtedy, ak dosiahnu zdaniteľný príjem aspoň vo výške platnej minimálnej mzdy za rok 2025.
Keď príjem pochádza len z prvých mesiacov práce pred pôrodom, obvykle postačí na uplatnenie nároku na daňový bonus.
Nárok na daňový bonus vzniká aj za mesiac, v ktorom sa dieťa narodí.
Pri žiadosti o ročné zúčtovanie preddavkov na daň si premyslite, či ste si počas roka nezabudli uplatniť daňový bonus na dieťa.
Lehota na podanie daňového priznania
Lehota na podanie daňového priznania za rok 2025 uplynie štandardne 31. marca 2026.
Daňové priznanie je nutné podať do 31. marca.
Rodičia na materskej môžu lehotu predĺžiť o tri mesiace oznámením správcovi dane.
Ak súčasťou príjmov sú aj príjmy zo zahraničia, predĺženie môže byť až na šesť mesiacov.
Pri predĺžení lehoty je dôležité, aby daňovník oznámenie správcovi dane podal v stanovenej lehote.
Doklady potrebné pri daňovom priznaní
Na podanie daňového priznania budete potrebovať:
- potvrdenie o zdaniteľných príjmoch zo zamestnania,
- v prípade podnikania evidenciu príjmov a výdavkov, faktúry a bločky,
- v prípade príjmov z prenájmu doklady o príjmoch a súvisiacich výdavkoch,
- rodný list dieťaťa pre uplatnenie daňového bonusu,
- rozhodnutie Sociálnej poisťovne o poberaní materského.
Materské nedokladujete, lebo sa do priznania neuvádza.
Odložte si však rozhodnutie Sociálnej poisťovne - niekedy ho žiada zamestnávateľ pri ročnom zúčtovaní ako potvrdenie, že ste poberali oslobodenú dávku.
Riešite podanie daňového priznania? Vy alebo váš manžel? Ak máte malé detičky, možno budete potrebovať priložiť potvrdenie zo Sociálnej poisťovne alebo ÚPSVAR.
Aj keď sa stretávame s informáciou, že toto potvrdenie už nie je potrebné predkladať, niektorí mzdári ho ešte požadujú.
Platí to aj pre potvrdenie o materskom.
Ak chcete, aby vám poslali potvrdenie o materskom alebo o poberaní rodičovského príspevku domov, žiadajte si ho v dostatočnom časovom predstihu, nakoľko zaslanie poštou trvá obvykle do 7 dní.
Ako podať žiadosť o rodičovský príspevok
Žiadosť o rodičovský príspevok podáva oprávnená osoba úradu práce, sociálnych vecí a rodiny podľa miesta trvalého bydliska.
Žiadosť o rodičovský príspevok je možné zaslať elektronicky pomocou formulára zverejneného na portáli slovensko.sk alebo listinne, poštou alebo osobne.
Pri otvorení elektronickej služby na Ústrednom portáli verejnej správy, webové sídlo slovensko.sk, si žiadateľ vyberie úrad práce podľa miesta trvalého bydliska a následne vypĺňa žiadosť.
Pre použitie služby je potrebné prihlásiť sa s eID, teda občianskym preukazom s čipom.
Pri odoslaní je vyžadované elektronické podpísanie kvalifikovaným elektronickým podpisom. Bez podpisu nie je možné podanie odoslať.
Podanie žiadosti nie je spoplatnené.
Žiadosť o rodičovský príspevok obsahuje meno, priezvisko, dátum narodenia, rodné číslo, ak je pridelené, a adresu pobytu oprávnenej osoby dieťaťa, na ktoré sa uplatňuje nárok na rodičovský príspevok.
Na výzvu platiteľa oprávnená osoba doplní ďalšie nevyhnutné údaje potrebné na konanie o nároku na rodičovský príspevok.
Výška rodičovského príspevku
Výška rodičovského príspevku sa líši v závislosti od toho, či žiadateľ mal nárok na materské.
- V nižšej výške - ak žiadateľ nemal nárok na materské.
- Vo vyššej výške - ak žiadateľ mal nárok na materské, na dieťa, na ktoré si uplatňuje RP.
Podstatné je, že vznikol nárok, nie vyplatená suma.
Počas poberania RP sa neskúma príjem.
Informácia o nároku na materské je prioritne dôležitá na posúdenie nároku na RP.
Rodičovský príspevok pri starostlivosti oboch rodičov
Ak súd rozhodne o zverení maloletého dieťaťa do striedavej osobnej starostlivosti obidvoch rodičov alebo do spoločnej osobnej starostlivosti obidvoch rodičov, príspevok sa vypláca oprávnenej osobe podľa písomnej dohody rodičov.
Zákon o rodičovskom príspevku zohľadňuje poberanie materského u obidvoch rodičov.
V prípade, že jeden rodič je na RP so starším dieťaťom a druhému rodičovi vznikne nárok na materské v súvislosti s očakávaným narodením ďalšieho dieťaťa, úrad zastaví výplatu RP až do rozhodnutia SP o materskom druhému rodičovi.
Tu je podstatná výška priznaného materského.
Ak je materské vyššie ako RP, ten sa odníme.
Ak bolo materské vyplatené v alikvótnej čiastke bez rozdielu na výšku, je nárok na celý RP.
Zníženie a obnovenie výplaty rodičovského príspevku
Ak oprávnená osoba nedbá najmenej tri po sebe nasledujúce kalendárne mesiace o riadne plnenie povinnej školskej dochádzky ďalšieho dieťaťa v jej starostlivosti, rodičovský príspevok sa zníži o 50 %.
Výplata príspevku sa obnoví, ak oprávnená osoba preukáže, že zanikli dôvody, pre ktoré sa jeho výplata zastavila.
Taktiež sa obnoví vyplácanie príspevku, ak príslušná inštitúcia iného členského štátu rozhodla o neposkytnutí rodičovského príspevku alebo o poskytnutí rodičovského príspevku v nižšej sume, ako v sume 203,20 €.
Ak zaniknú dôvody, pre ktoré sa rodičovský príspevok vypláca vo výške 50 %, suma príspevku sa zvýši od kalendárneho mesiaca nasledujúceho po mesiaci, v ktorom dieťa začalo riadne plniť povinnú školskú dochádzku.
Povinnosti a práva prijímateľov rodičovského príspevku
Oprávnená osoba je povinná preukázať skutočnosti, ktoré majú vplyv na vznik nároku, výšku a výplatu rodičovského príspevku a do ôsmich dní ich písomne oznámiť príslušnému úradu práce, sociálnych vecí a rodiny.
Platiteľ môže navštíviť oprávnenú osobu v mieste jej pobytu a požadovať od všetkých zúčastnených právnických a fyzických osôb informácie a vysvetlenia súvisiace s podmienkami trvania nároku na rodičovský príspevok.
Platiteľ je povinný zachovávať mlčanlivosť o skutočnostiach, ktoré sa dozvedel v súvislosti s poskytovaním rodičovského príspevku.
Osobitný príjemca je obec, v ktorej má oprávnená osoba pobyt, alebo ak je to odôvodnené, iná osoba.
Osobitný príjemca zabezpečí účelné využitie rodičovského príspevku.
Rodičovský príspevok zo zahraničia
Rodičovský príspevok poskytovaný zo zahraničia sa z hľadiska dane z príjmu posudzuje rovnako ako obdobná dávka poskytovaná na území SR.
Keďže rodičovský príspevok poskytovaný podľa slovenského zákona je na území Slovenskej republiky od dane z príjmov fyzických osôb oslobodený, tak aj rodičovský príspevok poskytovaný zo zahraničia, napríklad z Rakúska, nepodlieha na území Slovenskej republiky dani z príjmu.
Daňovníčka poberá z Rakúska rodičovský príspevok, pričom časť minulého roka jej z Rakúska plynula aj mzda od rakúskeho zamestnávateľa.
Rodičovský príspevok sa do daňového priznania nezahŕňa, ale mzda od zahraničného zamestnávateľa sa posudzuje ako zdaniteľný príjem podľa pravidiel pre príjmy zo zamestnania.
Najčastejšie chyby rodičov
- zaradenie rodičovského príspevku medzi zdaniteľné príjmy,
- neuvedenie príjmu zo zamestnania pred nástupom na materskú alebo rodičovskú dovolenku,
- zámenu materského za rodičovský príspevok pri posudzovaní príjmu manželky,
- nesprávne zvolený typ daňového priznania,
- neuvedenie príjmov z prenájmu alebo podnikania,
- nesprávne uvedená výška nezdaniteľnej časti,
- zabudnuté prílohy k žiadosti o daňový bonus,
- nesplnenie lehoty na požiadanie o ročné zúčtovanie.
Ak si nie ste istí, oplatí sa využiť elektronický formulár portálu Finančnej správy, ktorý kontroluje logické súvislosti.
Rodič, ktorý podáva daňové priznanie dobrovoľne alebo pracoval ako brigádnik, prípadne zamestnávateľa nepožiadal o zúčtovanie, môže vyplniť buď papierové tlačivo alebo si môže uľahčiť výpočet dane z pohodlia domova online.
Internet ponúka veľa rôznych kalkulačiek, návodov, online formulárov a aj online daňové priznanie.
Využiť môže aj aplikáciu na www.onlinepriznanie.sk, ktorá ho krok za krokom navedie k hotovému daňovému priznaniu.